
-
Du nouveau pour la prime transport
Deux décrets du 20-10-2026 ont modifié, depuis le 22-10-2026, les modalités de la fixation des plafonds d’exonération de la CSG de la prime transport et fixé le montant de ces plafonds d’exonération pour les cotisations et contributions sociales dues au titre des périodes d’activité courant à compter du 1-10-2026. Par dérogation, les différents plafonds d’exonération de la prime transport versée jusqu’au 31-12-2026 sont portés à 1 000 €.
-
PLFSS pour 2027 : prolongation de l’exonération sociale de la prime de partage de la valeur
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit la prolongation en 2027 de l’exonération sociale applicable à la prime de partage de la valeur (PPV) versée par les entreprises de moins de 50 salariés, mais pas de l’exonération de l’impôt sur le revenu.
-
Erreur comptable : une charge peut-elle être déduite plusieurs années après ?
La correction tardive d’une erreur comptable ne permet pas de déduire au titre de l’exercice de régularisation une charge qui se rattache à un exercice antérieur.
Titres-restaurant et bons d'achat attribués aux salariés
La limite d’exonération des cotisations et d’impôt sur le revenu de la participation de l’employeur au financement des titres-restaurant et la limite d’exonération des cotisations des bons d’achat et cadeaux attribués aux salariés par le CSE pour 2025.
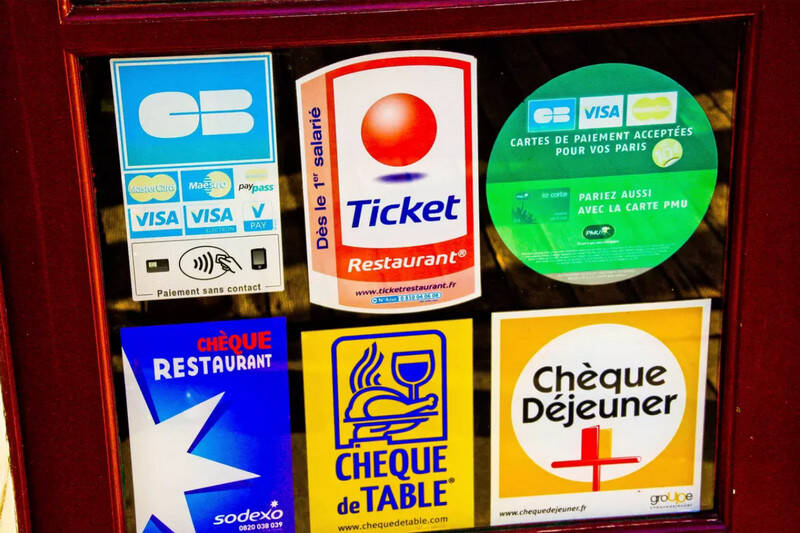
Titres-restaurant : limite d’exonération des cotisations pour 2025
Pour être exonérée des cotisations de sécurité sociale et d’impôt sur le revenu, la contribution patronale au financement de l’acquisition des titres-restaurant doit respecter deux limites :
- être comprise entre 50 % et 60 % de la valeur nominale du titre ; le salarié a, à sa charge, entre 40 % et 50 % de la valeur du titre-restaurant (CGI ann. IV art. 6 A) ;
- ne pas dépasser une limite maximale d’exonération, réévaluée chaque année (CGI art. 81, 19°).
La limite d’exonération de cotisations et contributions sociales et d’impôt sur le revenu de la contribution de l’employeur au financement des titres-restaurant est fixée à 7,26 € (contre 7,18 € en 2024) par titre-restaurant émis depuis le 1-1-2025.
Pour être exonérée de cotisations et contributions sociales et d’impôt sur le revenu, si la contribution de l’employeur est de 7,26 €, la valeur du titre-restaurant doit être comprise entre 12,10 € (60 % du titre) et 14,52 € (50 % du titre).
À noter. La faculté d’utiliser les titres-restaurant pour acheter des produits alimentaires, qu'ils soient ou non directement consommables a pris fin au 31-12-2024. Mais une proposition de loi, adoptée en 1re lecture par l’Assemblée nationale le 20-11-2024, prévoit de prolonger jusqu’au 31-12-2026 la possibilité d’utiliser les titres-restaurant pour l’achat de tout produit alimentaire. Elle doit être examinée par le Sénat le 15-1-2025
Bons d'achat et cadeaux attribués par le CSE : limite d’exonération des cotisations pour 2025
Les bons d’achat et cadeaux en nature attribués par le comité social et économique (CSE) ou directement par l’employeur en l’absence d'un CSE (sur présentation d’un procès-verbal de carence) sont exonérés de cotisations sociales lorsque leur valeur totale ne dépasse pas 5 % du plafond mensuel de la sécurité sociale (PMSS) par année civile et par bénéficiaire. Le PMSS étant revalorisé à 3 925 € en 2025, cette valeur est fixée à 196,25 € en 2025, arrondis à 196 € (contre 193 € en 2024).
Si ce montant global est dépassé sur l’année civile, il faut vérifier, pour chaque événement ayant donné lieu à l’attribution de bons d’achat, que les trois conditions suivantes sont remplies :
- le bon d’achat attribué doit être en lien avec un événement admis par l’Urssaf (naissance, adoption, mariage, Pacs, départ à la retraite, fête des Mères, fête des Pères, Sainte-Catherine, Saint-Nicolas, Noël pour les salariés et les enfants jusqu’à 16 ans révolus dans l’année civile, et rentrée scolaire pour les salariés ayant des enfants âgés de moins de 26 ans dans l’année d’attribution du bon d’achat) ;
- l’utilisation du bon doit être en lien avec l’événement pour lequel il est attribué ;
- son montant doit être conforme aux usages : pour chaque événement admis, la valeur du bon d’achat ne doit pas dépasser 196 € pour 2025. Les bons d’achat sont cumulables, par événement, s’ils respectent le seuil de 196 € par événement pour 2025.
Sources : https://boss.gouv.fr – Avantages en nature § 130 ; CGI art. 81, 19° ; www.urssaf.fr – rubrique « Taux et barèmes »
© Lefebvre Dalloz