
-
Du nouveau pour la prime transport
Deux décrets du 20-10-2026 ont modifié, depuis le 22-10-2026, les modalités de la fixation des plafonds d’exonération de la CSG de la prime transport et fixé le montant de ces plafonds d’exonération pour les cotisations et contributions sociales dues au titre des périodes d’activité courant à compter du 1-10-2026. Par dérogation, les différents plafonds d’exonération de la prime transport versée jusqu’au 31-12-2026 sont portés à 1 000 €.
-
PLFSS pour 2027 : prolongation de l’exonération sociale de la prime de partage de la valeur
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit la prolongation en 2027 de l’exonération sociale applicable à la prime de partage de la valeur (PPV) versée par les entreprises de moins de 50 salariés, mais pas de l’exonération de l’impôt sur le revenu.
-
Erreur comptable : une charge peut-elle être déduite plusieurs années après ?
La correction tardive d’une erreur comptable ne permet pas de déduire au titre de l’exercice de régularisation une charge qui se rattache à un exercice antérieur.
Services à la personne : une dispense d’activité exclusive pour certains entrepreneurs
À compter du 1-1-2025, les micro-entrepreneurs et les TPE exerçant dans le secteur des services à la personne seront dispensés, sous conditions, d’exercer leur activité à titre exclusif.
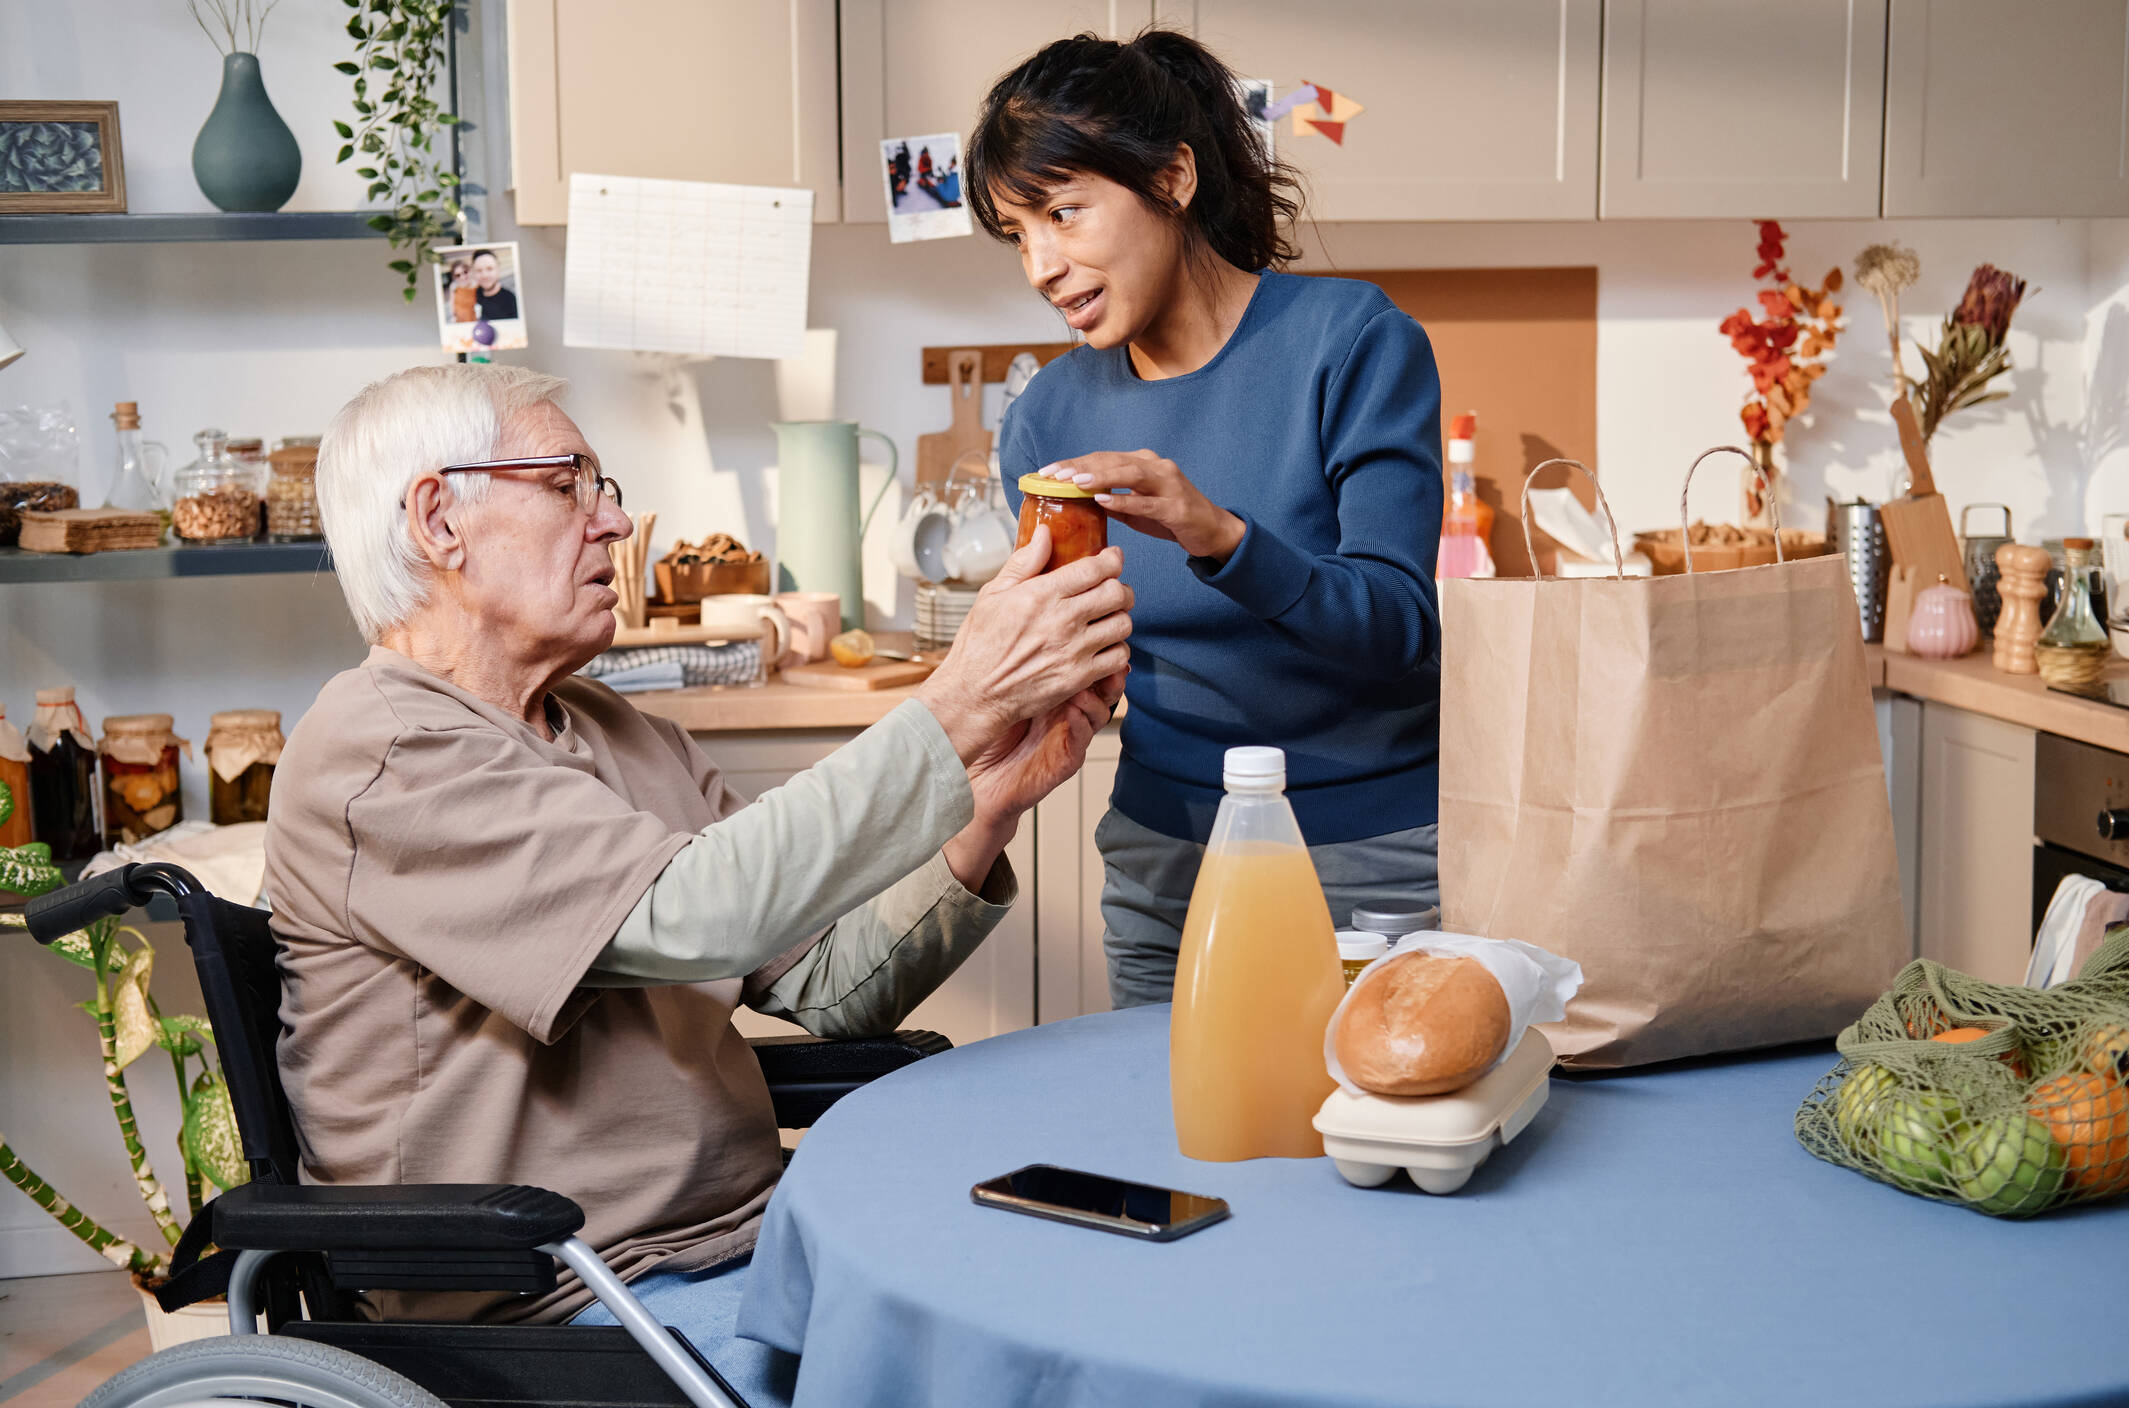
Actuellement, sauf cas de dispense légalement prévus, les entreprises de services à la personne (aide à domicile, garde d’enfants, assistance aux personnes âgées, etc.) sont soumises à une condition d’activité exclusive, qui leur permet de bénéficier de certains avantages fiscaux (taux réduit de TVA, crédit d’impôt) et sociaux (exonération de cotisations patronales).
Dès le 1-1-2025, les micro-entrepreneurs et les entreprises de moins de 11 salariés exerçant à titre principal dans le secteur des services à la personne seront dispensés d’exercer cette activité à titre exclusif. Ils pourront ainsi exercer en parallèle une ou plusieurs activité(s) accessoire(s) ne relevant pas des services à la personne, sans pour autant perdre leurs avantages fiscaux et sociaux.
Pour bénéficier de cette dispense, le chiffre d’affaires des activités accessoires de l’entreprise ne devra pas dépasser 30 % du chiffre d’affaires total de l'année civile précédente. L’entreprise devra également :
- tenir une comptabilité séparée pour ses activités de services à la personne ;
- déclarer dans le tableau statistique annuel et les états d'activité trimestriels adressés au préfet : son chiffre d'affaires principal (activités de service à la personne) et son chiffre d’affaires accessoire (autres activités), ainsi que son effectif salarié.
En cas de non-respect de ces conditions, le préfet pourra procéder au retrait de l’enregistrement de la déclaration permettant d’exercer des activités de services à la personne, ce qui entraînera pour l’entreprise la perte des avantages fiscaux et sociaux liés à cette activité.
Décret 2024-851 du 25-7-2024, JO du 27
© Lefebvre Dalloz