
-
Du nouveau pour la prime transport
Deux décrets du 20-10-2026 ont modifié, depuis le 22-10-2026, les modalités de la fixation des plafonds d’exonération de la CSG de la prime transport et fixé le montant de ces plafonds d’exonération pour les cotisations et contributions sociales dues au titre des périodes d’activité courant à compter du 1-10-2026. Par dérogation, les différents plafonds d’exonération de la prime transport versée jusqu’au 31-12-2026 sont portés à 1 000 €.
-
PLFSS pour 2027 : prolongation de l’exonération sociale de la prime de partage de la valeur
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit la prolongation en 2027 de l’exonération sociale applicable à la prime de partage de la valeur (PPV) versée par les entreprises de moins de 50 salariés, mais pas de l’exonération de l’impôt sur le revenu.
-
Erreur comptable : une charge peut-elle être déduite plusieurs années après ?
La correction tardive d’une erreur comptable ne permet pas de déduire au titre de l’exercice de régularisation une charge qui se rattache à un exercice antérieur.
Requalification d'une activité d'éleveur sans sol en activité de préparation et d'entraînement des équidés
Une activité d’éleveur sans sol a été requalifiée en activité de préparation et d’entraînement des équidés compte tenu de la description précise de l’activité de la société. Elle doit donc être imposée dans la catégorie des bénéfices agricoles.
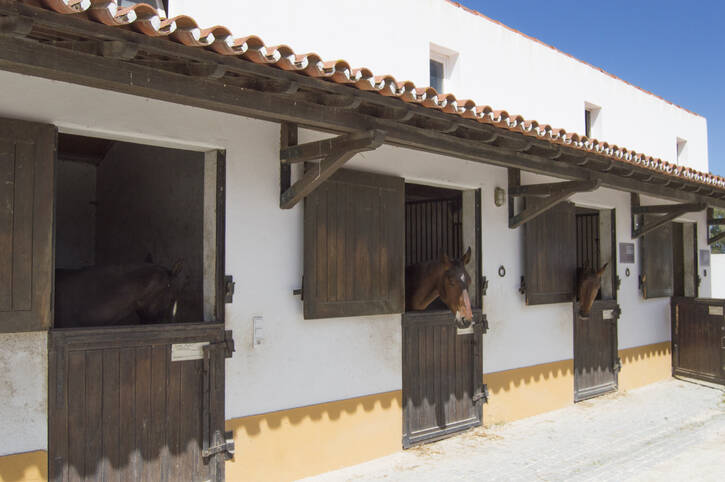
Une société qui déclare exercer une activité d'élevage équin hors sol, élevage de poneys, de chevaux, dressage de poneys et de tous autres animaux achète, loue et vend des équidés dans le but de les rendre plus performants, de les valoriser et ainsi d'assurer la rentabilité de l'activité. Pour cela, elle utilise des cavaliers, des coaches et conseils et autres intervenants de haut niveau. Dans la société, la contribuable sélectionne les chevaux qui seront acquis ou pris en charge, donne des instructions précises pour l'alimentation et les soins courants des animaux, tout en assurant un travail physique de base régulier avec eux, en réalisant leur éducation fondée sur l'éthologie équine et l'équitation éthologique, et en travaillant à leur promotion et, le cas échéant, à leur revente.
Dans ces conditions, l’activité de la société correspond bien à une activité de préparation et d’entraînement des équidés au sens du 4e alinéa de l’article 63 du CGI et non à celle d'un éleveur sans sol. Le Conseil d’État refuse d’admettre le pourvoi dirigé contre l’arrêt de la cour administrative d’appel (CAA Versailles 6-6-2024 n° 22VE00112) et confirme la position de la cour.
Par suite, les revenus issus de cette activité doivent être imposés dans la catégorie des bénéfices agricoles et non dans celle des bénéfices non commerciaux (BNC). La circonstance que les prestations d’hébergement et d’entraînement seraient déléguées à d’autres intervenants ne suffit pas à retirer la qualification d’exploitant agricole à la société qui dirige et contrôle l’ensemble de leurs travaux.
À noter. En l'espèce, la société qui dégageait de nombreux déficits entendait être imposée dans la catégorie des BNC afin de ne pas être soumise à la limitation d'imputation des déficits agricoles. En qualifiant son activité d'agricole, l'arrêt remet donc en cause l'imputation de ses déficits.
CE (na) 12-3-2025 n° 496624
© Lefebvre Dalloz