
-
Du nouveau pour la prime transport
Deux décrets du 20-10-2026 ont modifié, depuis le 22-10-2026, les modalités de la fixation des plafonds d’exonération de la CSG de la prime transport et fixé le montant de ces plafonds d’exonération pour les cotisations et contributions sociales dues au titre des périodes d’activité courant à compter du 1-10-2026. Par dérogation, les différents plafonds d’exonération de la prime transport versée jusqu’au 31-12-2026 sont portés à 1 000 €.
-
PLFSS pour 2027 : prolongation de l’exonération sociale de la prime de partage de la valeur
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit la prolongation en 2027 de l’exonération sociale applicable à la prime de partage de la valeur (PPV) versée par les entreprises de moins de 50 salariés, mais pas de l’exonération de l’impôt sur le revenu.
-
Erreur comptable : une charge peut-elle être déduite plusieurs années après ?
La correction tardive d’une erreur comptable ne permet pas de déduire au titre de l’exercice de régularisation une charge qui se rattache à un exercice antérieur.
LF 2025 : suppression de l’auto-certification des éditeurs de logiciels de caisse (art. 43)
Depuis le 16-2-2025, les éditeurs de logiciels ne sont plus autorisés à certifier conforme leur propre logiciel ou système de caisse via la production d’une attestation individuelle.
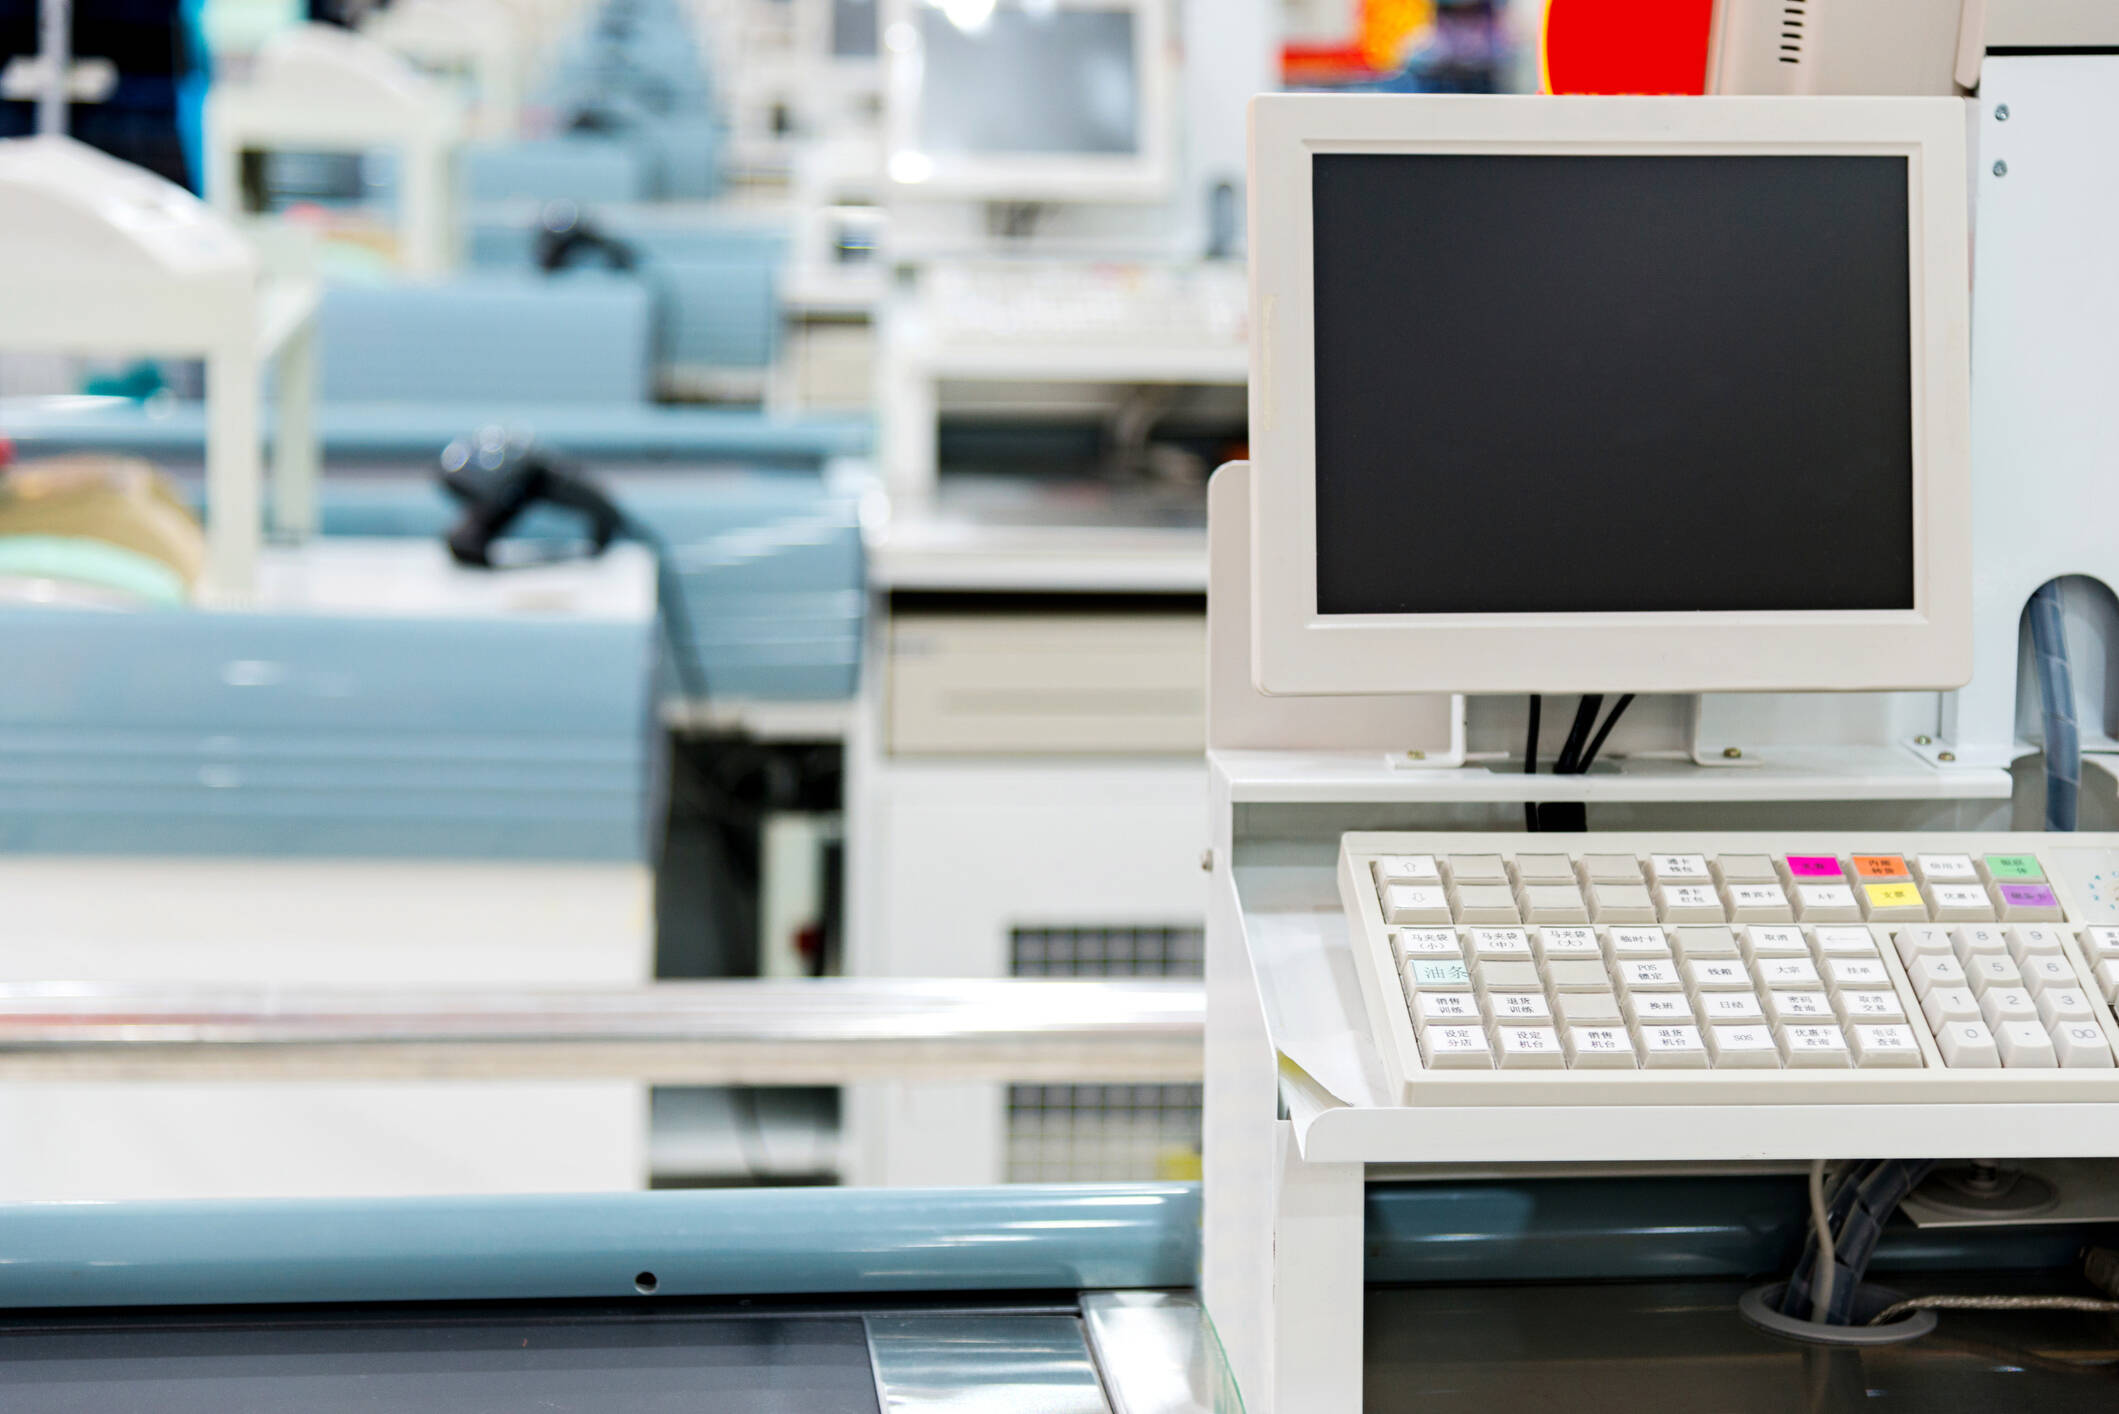
Les entreprises assujetties à la TVA qui enregistrent les règlements de leurs clients au moyen d'un logiciel ou d'un système de caisse ont l'obligation d'utiliser un logiciel ou un système sécurisé satisfaisant à des conditions d'inaltérabilité, de sécurisation, de conservation et d'archivage de données. Pour justifier de l'utilisation d'un logiciel conforme, le commerçant pouvait jusqu’alors recourir soit à un certificat délivré par un organisme accrédité, soit à une attestation individuelle (dont l'administration fournit un modèle) remise par l'éditeur du programme (CGI art. 286, I-3 bis).
A noter. Attention ! Les commerçants ne sont pas tenus de s’équiper d’un logiciel ou système de caisse. Seuls ceux qui ont recours à un logiciel disposant de fonctionnalités de caisse pour enregistrer les règlements de leurs clients sont visés par l'obligation.
L’article 43 de la loi de finances pour 2025 supprime la possibilité, pour les éditeurs de logiciels de caisse, d’auto-certifier via une attestation individuelle que le logiciel ou le système de caisse qu’ils éditent respectent les conditions requises (CGI art. 286, I-3° bis mod.).
Pour justifier la conformité de leur logiciel ou système de caisse, les assujettis doivent désormais produire obligatoirement un certificat délivré par un organisme accrédité (C. conso art. L 433-4). En l’absence de précision, cette mesure s’applique à compter du 16-2-2025.
A noter. Le défaut de production du certificat de l’organisme accrédité est sanctionné d’une amende de 7 500 € (CGI art. 1770 duodecies, al. 1 mod.).
Loi 2025-127 du 14-2-2025, art. 43 : JO 15-2.
© Lefebvre Dalloz