
-
Du nouveau pour la prime transport
Deux décrets du 20-10-2026 ont modifié, depuis le 22-10-2026, les modalités de la fixation des plafonds d’exonération de la CSG de la prime transport et fixé le montant de ces plafonds d’exonération pour les cotisations et contributions sociales dues au titre des périodes d’activité courant à compter du 1-10-2026. Par dérogation, les différents plafonds d’exonération de la prime transport versée jusqu’au 31-12-2026 sont portés à 1 000 €.
-
PLFSS pour 2027 : prolongation de l’exonération sociale de la prime de partage de la valeur
Le projet de loi de financement de la sécurité sociale (PLFSS) pour 2027 prévoit la prolongation en 2027 de l’exonération sociale applicable à la prime de partage de la valeur (PPV) versée par les entreprises de moins de 50 salariés, mais pas de l’exonération de l’impôt sur le revenu.
-
Erreur comptable : une charge peut-elle être déduite plusieurs années après ?
La correction tardive d’une erreur comptable ne permet pas de déduire au titre de l’exercice de régularisation une charge qui se rattache à un exercice antérieur.
Aide financière aux services à la personne
Le montant maximal de l’aide financière pouvant être attribué par le CSE et/ou l’employeur aux salariés dans le cadre des services à la personne et exonéré de cotisations et contributions sociales a été revalorisé pour l’année 2025.
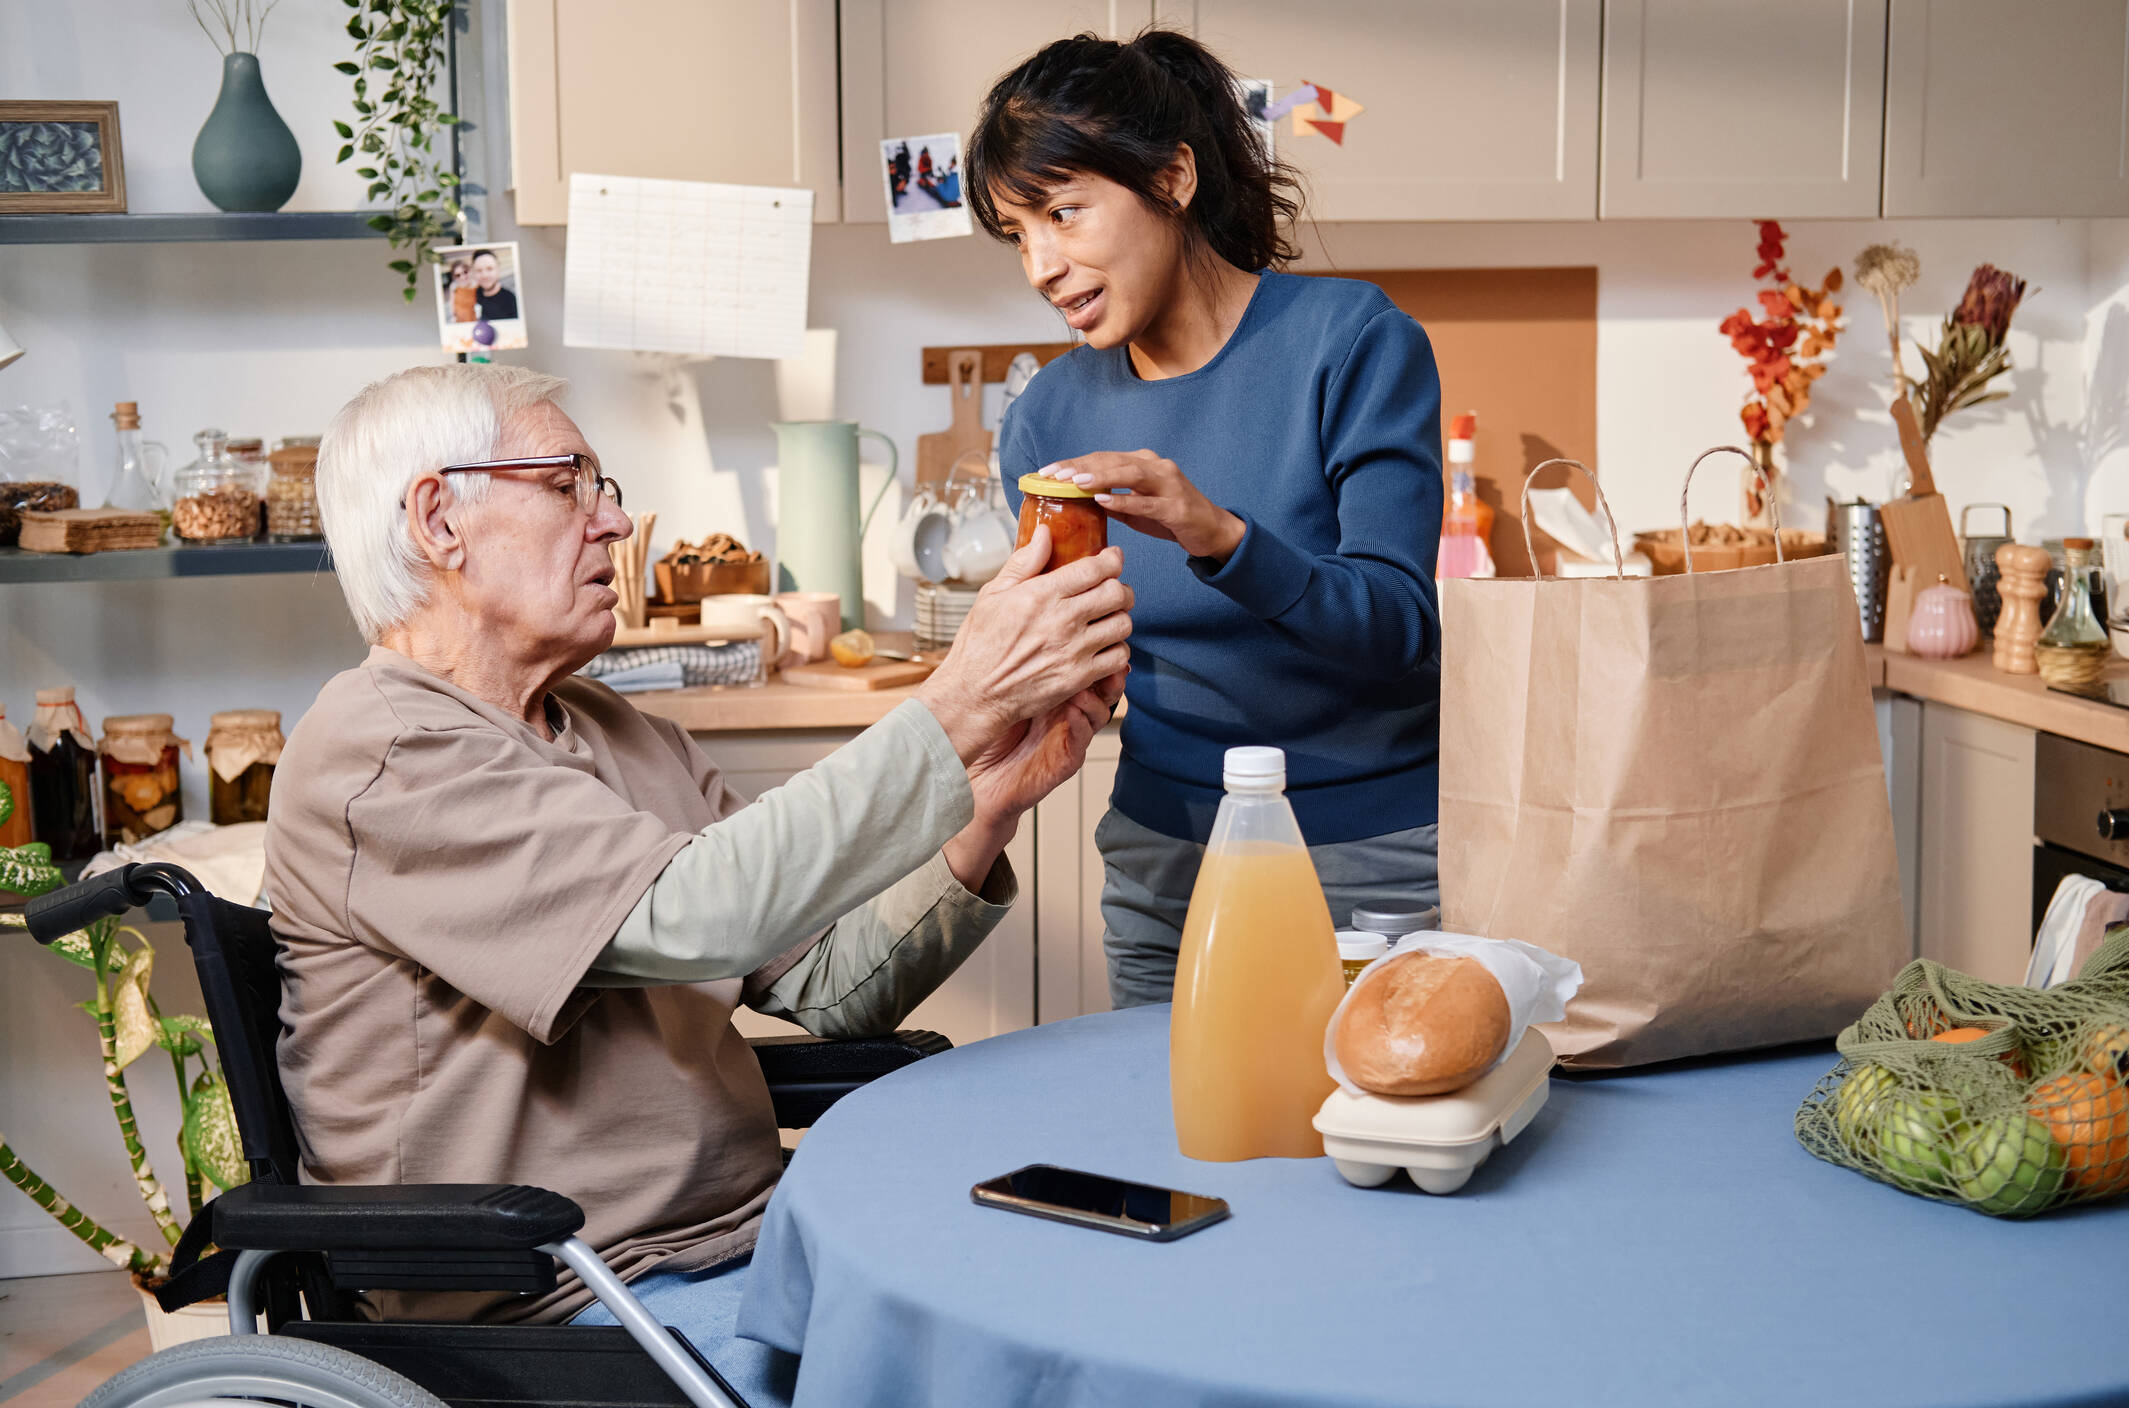
Aide financière aux services à la personne. Le comité social et économique (CSE) et/ou l'entreprise peuvent verser une aide financière aux salariés pour financer des services à la personne. Ces aides financières n'ont pas le caractère de rémunération pour l'application de la législation du travail et sont exclues de l'assiette des cotisations et contributions sociales lorsqu’elles sont destinées à financer des activités de services à la personne (p.ex. garde d’enfant à domicile, soutien scolaire, assistance aux personnes âgées ou handicapées, travaux ménagers, etc. : C. trav. art. D 7231-1) et des activités de garde d’enfant en dehors du domicile du salarié (p.ex. crèches, haltes-garderies, assistants maternels et centres aérés). Ces aides financières peuvent être versées directement aux salariés ou attribuées sous la forme d’un chèque emploi-service (CESU) préfinancé (C. trav. art. L 7233-4, D 7233-6 et D 7233-8).
Montant de l’aide exonéré en 2025. Pour l’année 2025, l’aide versée par l’employeur et/ou par le CSE pour financer ces services à la personne est exonérée des cotisations sociales et de CSG-CRDS dans la limite de 2 540 € par bénéficiaire (contre 2 421 € en 2024). Ce montant est cumulable lorsque deux salariés de la même entreprise appartiennent au même foyer. En cas de dépassement de ce montant maximal, seules les sommes dépassant la limite d’exonération doivent être régularisées, sans entraîner la réintégration au premier euro de la totalité des sommes versées.
Source : Arrêté du 26-12-2025, JO du 1-2
© Lefebvre Dalloz